5 hábitos que suben tu puntaje en menos de 6 meses
Pequeños cambios de comportamiento con impacto medible en tu historial y en tu bolsillo. Sin atajos, pero con un orden que sí funciona.
Aprende cómo salir de deudas con un plan claro en 7 pasos, un simulador gratis y consejos sin letra menuda. Guía completa para Colombia.
Deber varias cuentas al tiempo no te hace mal pagador ni mala persona: te hace parte de la mayoría de los colombianos que en algún momento vieron sus gastos crecer más rápido que sus ingresos. Lo bueno es que salir de deudas no depende de un golpe de suerte, sino de un orden. Con un plan claro, la mayoría de las personas puede ver resultados reales en pocos meses.
Esta guía te lleva de la mano, sin tecnicismos, por los pasos concretos para entender lo que debes, organizar tus pagos y recuperar el control de tu bolsillo.
Anota cada deuda con su saldo, su tasa de interés y su cuota mensual; los extractos o la app de cada entidad tienen esos datos. Luego ordénalas de mayor a menor tasa de interés. Esa lista, más que el monto total, es la que te va a decir por dónde conviene empezar a atacar.
Anota durante un mes todo lo que entra y todo lo que sale de tu bolsillo, sin excepciones: transporte, mercado, suscripciones, café. Un presupuesto simple divide tus ingresos en tres partes: gastos esenciales, pago de deudas y ahorro. Si los números no dan, el ajuste no es «pagar menos deuda», es recortar gasto no esencial para liberar más dinero hacia lo que debes.
Hay dos maneras probadas de priorizar pagos cuando tienes varias deudas:
No hay un método «correcto» para todo el mundo: si necesitas ver resultados rápido para no rendirte, la bola de nieve suele funcionar mejor; si tienes disciplina y quieres pagar menos intereses en total, la avalancha es más eficiente.
Muchas entidades prefieren llegar a un acuerdo antes que perder el pago por completo. Llama directamente al banco o a la entidad y pregunta por opciones de refinanciación, descuentos por pago de contado o planes en cuotas más bajas. Pide siempre el acuerdo por escrito antes de pagar un peso.
Suena obvio, pero es el paso donde más gente tropieza. Mientras estés pagando, evita nuevos cupos de crédito, compras a cuotas o préstamos «para tapar un hueco con otro». Si necesitas usar una tarjeta, hazlo solo para lo esencial y paga el total, no el mínimo.
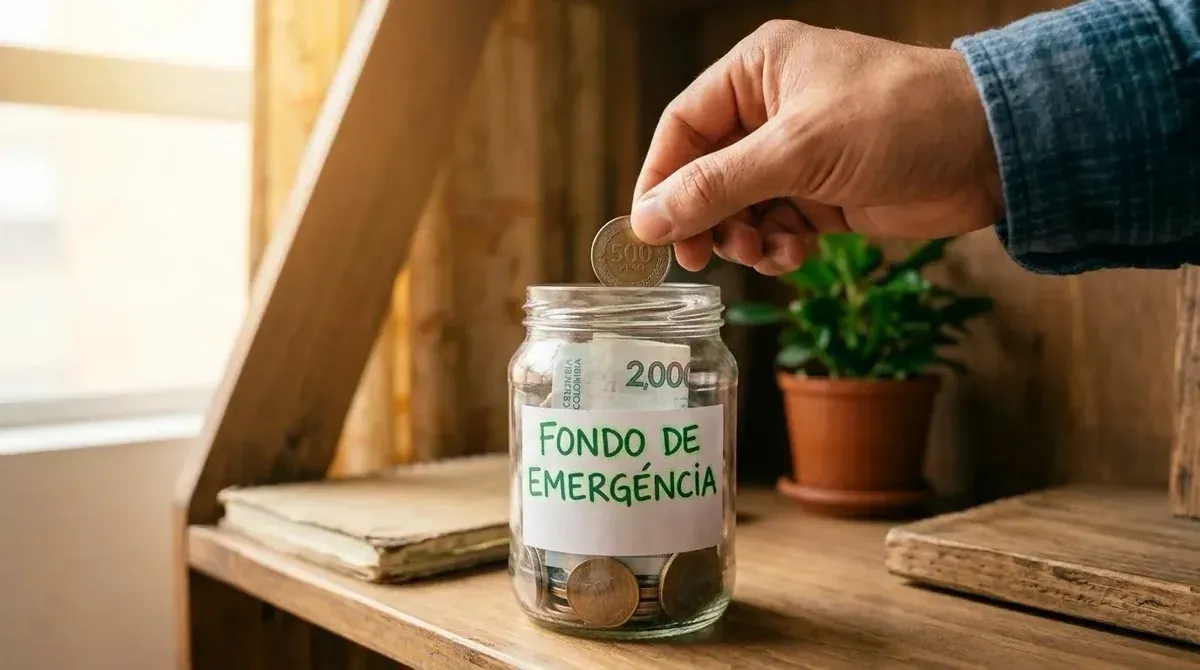
Aunque suene contradictorio cuando estás pagando deudas, tener aunque sea $100.000 o $200.000 guardados evita que un imprevisto (una llanta pinchada, una consulta médica) te obligue a sacar otra tarjeta o pedir un nuevo préstamo. Ese pequeño colchón es el que rompe el ciclo de «pagar una deuda con otra deuda».
Revisa tu inventario de deudas cada mes. Ver el saldo bajar, aunque sea poco a poco, es lo que sostiene el hábito. Si tus ingresos cambian (subes de sueldo, pierdes un ingreso extra) ajusta el plan en lugar de abandonarlo.
Los números en abstracto no dicen mucho; verlos aplicados a tu propio caso sí. Usa nuestra calculadora interactiva: ingresa cuánto debes, cuánto pagas hoy al mes y tu tasa de interés, elige cuánto más podrías abonar cada mes, y la calculadora te muestra cuántos meses te ahorras y cuánto menos pagarías en intereses.
 Calculadora VALORO
Pon los datos de tu deuda y mueve la barra: verás cuántos meses y cuántos pesos de intereses te ahorras.
¿No sabes tu tasa? Dejamos 28% E.A. por defecto, que es la tasa promedio de tarjetas de crédito y libre inversión en Colombia.
Cálculo educativo aproximado, no es una oferta de crédito ni asesoría financiera personalizada. El resultado real depende de las condiciones de tu entidad.
La calculadora arranca con un abono extra de $50.000 al mes. Mueve la flecha hacia la derecha y mira cuánto cambia el resultado: es la forma más rápida de entender por qué «pagar un poco más» pesa tanto al final.
Fuente: Superintendencia Financiera y Banca de las Oportunidades, Reporte de Inclusión Financiera 2024. Dato de reporte negativo: DataCrédito Experian / TransUnion.
En Colombia, el 96,3% de los adultos tiene al menos un producto financiero, pero solo el 35,5% tiene un crédito vigente con el sistema financiero formal. Es decir: casi todo el país está «bancarizado» en el papel, pero el acceso real al crédito formal sigue siendo bajo, lo que empuja a muchas personas hacia el crédito informal o el gota a gota cuando necesitan dinero rápido.
A esto se suma que cerca del 7% de las historias de crédito tienen hoy un reporte negativo activo: una cifra que representa a millones de personas, y que se agrava porque los intereses de consumo se mueven cerca del techo legal (la tasa de usura), haciendo que una deuda pequeña, si se descuida, crezca rápido.
El problema casi nunca es «gastar mal»: es no tener un mapa completo de lo que se debe. Sin ese mapa, cualquier pago se siente como apagar un incendio con un vaso de agua. La solución no es dejar de comer por seis meses, es ordenar la información y priorizar con método.
Pagar tus deudas es el primer paso; el segundo, que casi nadie hace, es volver a generar información positiva para tu historial crediticio. En VALORO acompañamos ese proceso completo: te ayudamos a ver todas tus obligaciones en un solo lugar, de forma gratuita, y te damos una tarjeta con la que construyes puntaje mes a mes, incluso si hoy estás reportado.
Ver mi situación financiera gratis →Si alguna de tus deudas ya está en mora prolongada, es probable que aparezcas reportado en una central de riesgo como Datacrédito o TransUnion. Eso no es un punto final: con un procedimiento claro puedes empezar a limpiar tu historial. Mira nuestra guía ¿Cómo salir de Datacrédito estando reportado?
No existe una fórmula única: depende de cuánto puedas destinar cada mes y de las tasas de tus deudas. Combinar un presupuesto realista con el método de bola de nieve o avalancha suele dar los resultados más rápidos y sostenibles.
Si necesitas motivación para no abandonar el plan, empieza por la más pequeña (bola de nieve). Si tu prioridad es pagar menos intereses en total y tienes disciplina, empieza por la de mayor tasa (avalancha).
Puede ayudar solo si consolida varias deudas en una cuota más baja y con mejor tasa que las actuales. Si no comparas condiciones, el riesgo es terminar con una deuda más grande.
Sí, pero de forma gradual. Pagar tus obligaciones detiene el daño, y generar historial positivo nuevo (pagos puntuales reportados mes a mes) es lo que realmente empieza a subir tu puntaje.
Este contenido es informativo y educativo; no constituye asesoría financiera personalizada. Las tasas de interés y los plazos legales pueden cambiar: confirma siempre la información vigente con tu entidad financiera o con un asesor.
Pequeños cambios de comportamiento con impacto medible en tu historial y en tu bolsillo. Sin atajos, pero con un orden que sí funciona.
Los cinco factores que mueven tu score, cuáles pesan más y cuáles puedes cambiar desde este mes — sin fórmulas mágicas ni promesas imposibles.